住宅ローンの事前審査と本審査、何を同じと考えない?
住宅ローンの事前審査が通ると、家探しが一歩進んだように感じますよね。 ただ、「もう借りられると考えてよいのかな」と迷う方もいらっしゃるのではないでしょうか。
事前審査の承認と、融資が実行されることは同じではありません。 次に必要な書類や条件、手続きの日程まで分けて確認すると、準備することが見えてきます。
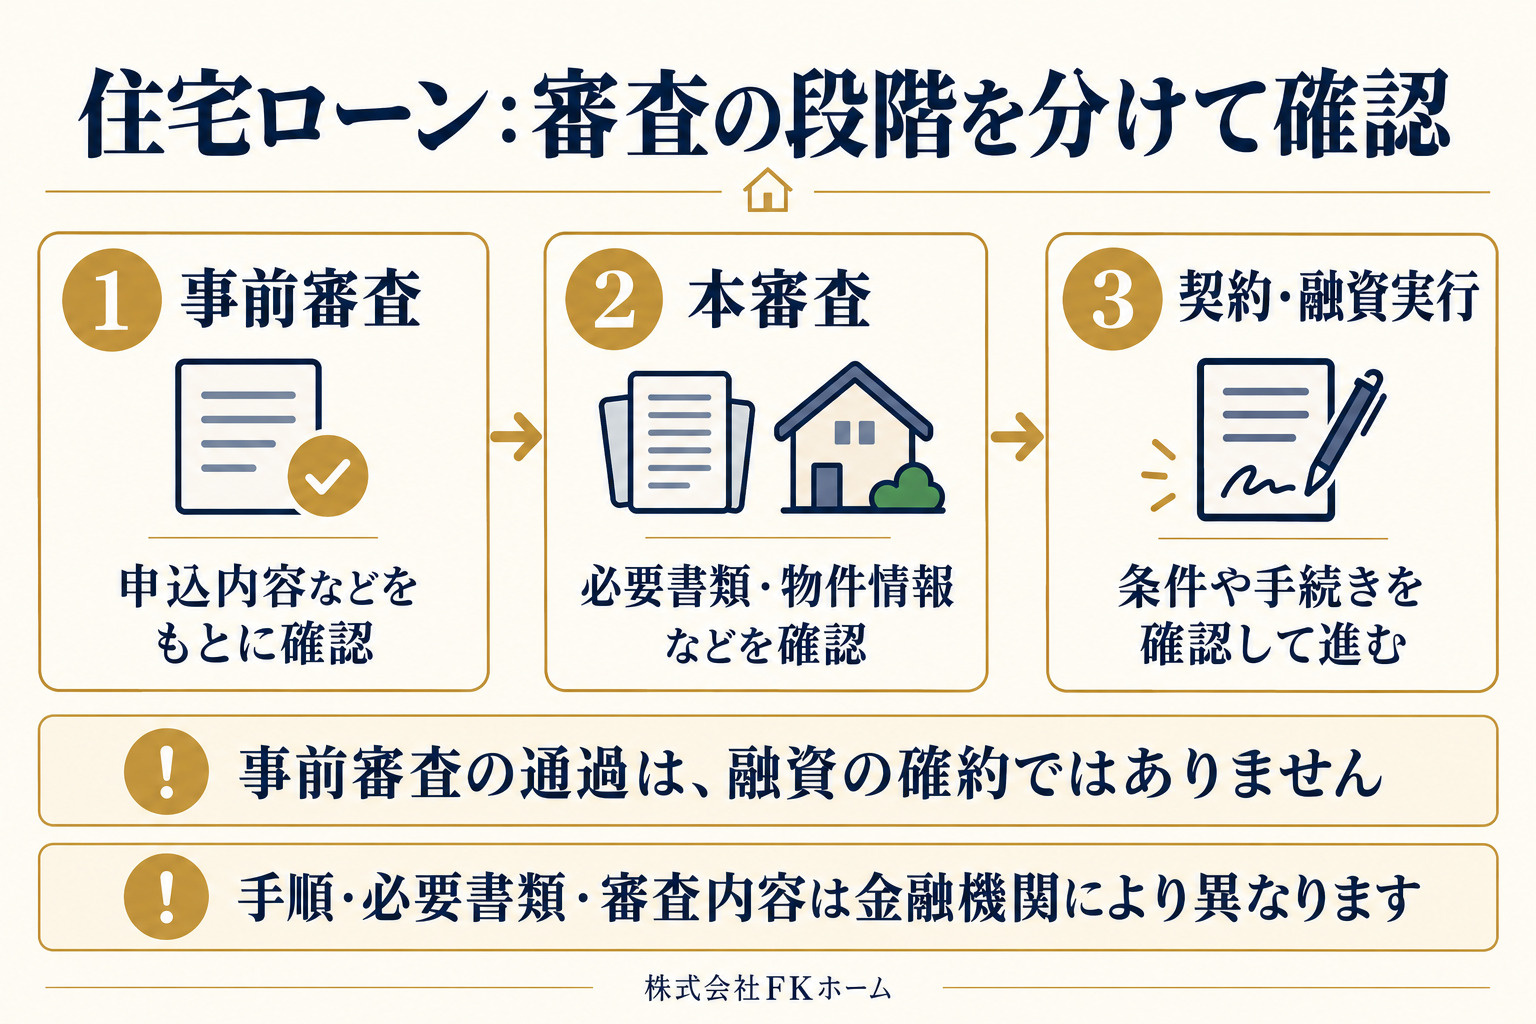
1.事前審査と本審査は、別の段階
三菱UFJ銀行は、かんたん事前審査について、申込内容をもとにした一次審査であり、融資を約束するものではないと案内しています。 同行の手続きでは、事前審査の後に正式審査、住宅ローンの契約、借り入れという段階があります。
本審査では、金融機関が求める書類を提出して確認を受けます。 必要書類や進め方は、銀行・商品、購入する物件、申込者の状況などで異なります。 「前に別の銀行ではこれだけで済んだ」という記憶だけで進めず、今回申し込む窓口の案内を基準にしましょう。
2.まず、審査結果の「条件」を読み直す
結果の通知は、承認という言葉だけでなく、対象の物件、借入希望額、商品、付いている条件も一緒に確認しておきたい資料です。 分からない表現は、そのまま銀行へ質問してかまいません。
確認用のメモは、次の4項目に分けると整理しやすくなります。
- 今回の審査は、どの物件・借入額・商品を前提にしたものか
- 次の申込みまでに、満たす必要がある条件は何か
- 追加で必要な書類と、その提出期限はいつか
- 申込内容が変わった場合、誰に連絡するか
これは確認漏れを減らすための整理例です。 各行の回答を自分で推測して埋めず、通知や担当窓口の説明で確認しましょう。
3.書類は「自分の分」と「物件の分」を分ける
三井住友銀行の案内では、本審査に用いる書類として、本人確認や収入に関する書類、物件に関する書類などが挙げられています。 ただし、すべての方が同じ書類をそろえるわけではありません。
銀行のチェックリストに沿って、「自分で用意する」「不動産会社へ依頼する」「銀行へ要否を確認する」の3つに分けてみましょう。 たとえば、収入に関する資料と売買契約書では、手元にそろう時期も相談先も異なります。 不足している資料が分かれば、次に誰へ確認するかを決めやすくなります。
借入額や購入物件、勤務先など、申込時から変わったことがあれば、変更後も同じ条件で進められると自己判断せず、銀行へ伝えて確認してください。
4.本審査の承認日と、お金を借りる日も別
正式審査の承認後にも、住宅ローンの契約などの手続きが残ります。 「承認が出た日」と「融資実行の予定日」を、同じ日として予定を組まないことが大切です。
購入を進める際は、銀行への書類提出、審査結果の見込み、ローン契約、決済・引渡しの日程を並べて確認しましょう。 売買契約にローンに関する期限がある場合は、その内容と日付を担当者に確認しておくと、日程のずれに気づきやすくなります。 審査にかかる日数を一律に決めつけず、現在の進捗に合わせて相談することが必要です。
次の一歩は、結果の通知と銀行の必要書類リストを並べて、まだ分からない点に印を付けること。 審査が通るかどうかだけでなく、購入後も無理なく暮らせる返済計画になっているかも、別の視点で考えておきましょう。
物件選びと資金計画を、一緒に整理しませんか
FKホームは、川崎・横浜を中心に、東京都内を含む首都圏の不動産購入・住み替えをお手伝いする仲介会社です。 物件資料や購入日程、住宅ローンで確認したいことを一緒に整理します。 審査や融資の可否は金融機関等の判断となります。
購入・資金計画について相談する参考資料
参考資料確認日:2026年10月28日。 本記事は一般的な確認の視点を紹介するもので、特定の商品への申込みや審査承認を保証するものではありません。 必要書類・条件・手続きは、申込先の最新の案内でご確認ください。